محتويات المقال
في كثير من المؤسسات يبدأ سجل الأصول الثابتة دقيقًا يوم إعداده، ثم يفقد دقته تدريجيًا مع كل نقل غير موثق، أو جهاز يُستبدل دون تحديث، أو أصل يُخرج من الخدمة ويبقى في السجل. السبب في الغالب ليس غياب السجل، بل غياب إدارة واضحة لـدورة حياة الأصل. في هذا المقال نستعرض مراحل دورة الحياة من الاستلام حتى الاستبعاد، وما يجب تسجيله في كل مرحلة، ومن المسؤول عنه، حتى يبقى سجل الأصول مرجعًا موثوقًا للإدارات المالية والتشغيلية والرقابية.
ما هو سجل الأصول الثابتة ولماذا يهم؟
سجل الأصول الثابتة هو قاعدة بيانات منظمة تحتوي على كل أصل تملكه المؤسسة ويُستخدم لفترة طويلة، مثل الأجهزة والأثاث والمعدات والمركبات، مع بياناته التعريفية والمالية وموقعه والجهة المسؤولة عنه وحالته. وهو يخدم أكثر من جهة في الوقت نفسه:
- الإدارة المالية: لإثبات الأصول في القوائم المالية وحساب الإهلاك.
- الإدارات التشغيلية: لمعرفة ما لديها من أصول وأين توجد وحالتها.
- المراجعة والرقابة: للتحقق من وجود الأصول وسلامة إجراءات الحفظ والتصرف.
- التخطيط والمشتريات: لاتخاذ قرارات الإحلال والشراء بناءً على بيانات فعلية.
والسجل الجيد لا يُقاس بعدد الحقول، بل بمدى تطابقه مع الواقع في أي لحظة.
السجل التشغيلي والسجل المحاسبي
في بعض المؤسسات يوجد سجلان منفصلان: سجل محاسبي في النظام المالي يركز على التكلفة والإهلاك، وسجل تشغيلي لدى إدارة الأصول أو الخدمات المساندة يركز على الموقع والعهدة والحالة. المشكلة لا تكمن في وجود سجلين، بل في عدم ترابطهما. فالأصل قد يكون مستبعدًا تشغيليًا ولا يزال قائمًا محاسبيًا، أو العكس. الحل هو ربط السجلين بمعرّف موحد للأصل، وتحديد أي النظامين هو المرجع لكل نوع من البيانات، مع مطابقة دورية بينهما تكشف أي اختلاف قبل أن يتراكم.
البيانات الأساسية في سجل الأصول
قبل الحديث عن المراحل، يجب الاتفاق على البيانات التي تُسجل لكل أصل. الجدول التالي يعرض الحقول الشائعة ومرحلة تسجيلها:
| الحقل | الوصف | متى يُسجل أو يُحدَّث |
|---|---|---|
| رقم الأصل ورمز الترميز | معرّف فريد يربط الأصل المادي بسجله | عند الاستلام |
| الوصف والتصنيف | نوع الأصل وفئته وفق شجرة تصنيف موحدة | عند الاستلام |
| الشركة المصنعة والطراز والرقم التسلسلي | تمييز الأصل عن غيره من الأصول المشابهة | عند الاستلام |
| التكلفة وتاريخ الاقتناء والمورد | البيانات المالية المرجعية | عند الاستلام، من مستندات الشراء |
| الموقع | المبنى والطابق والغرفة أو المستودع | عند التخصيص وكل نقل |
| الجهة أو الموظف المسؤول | صاحب العهدة | عند التخصيص وكل تغيير عهدة |
| الحالة | يعمل، يحتاج صيانة، خارج الخدمة، مستبعد | عند الصيانة والجرد والاستبعاد |
المرحلة الأولى: الاستلام والترميز
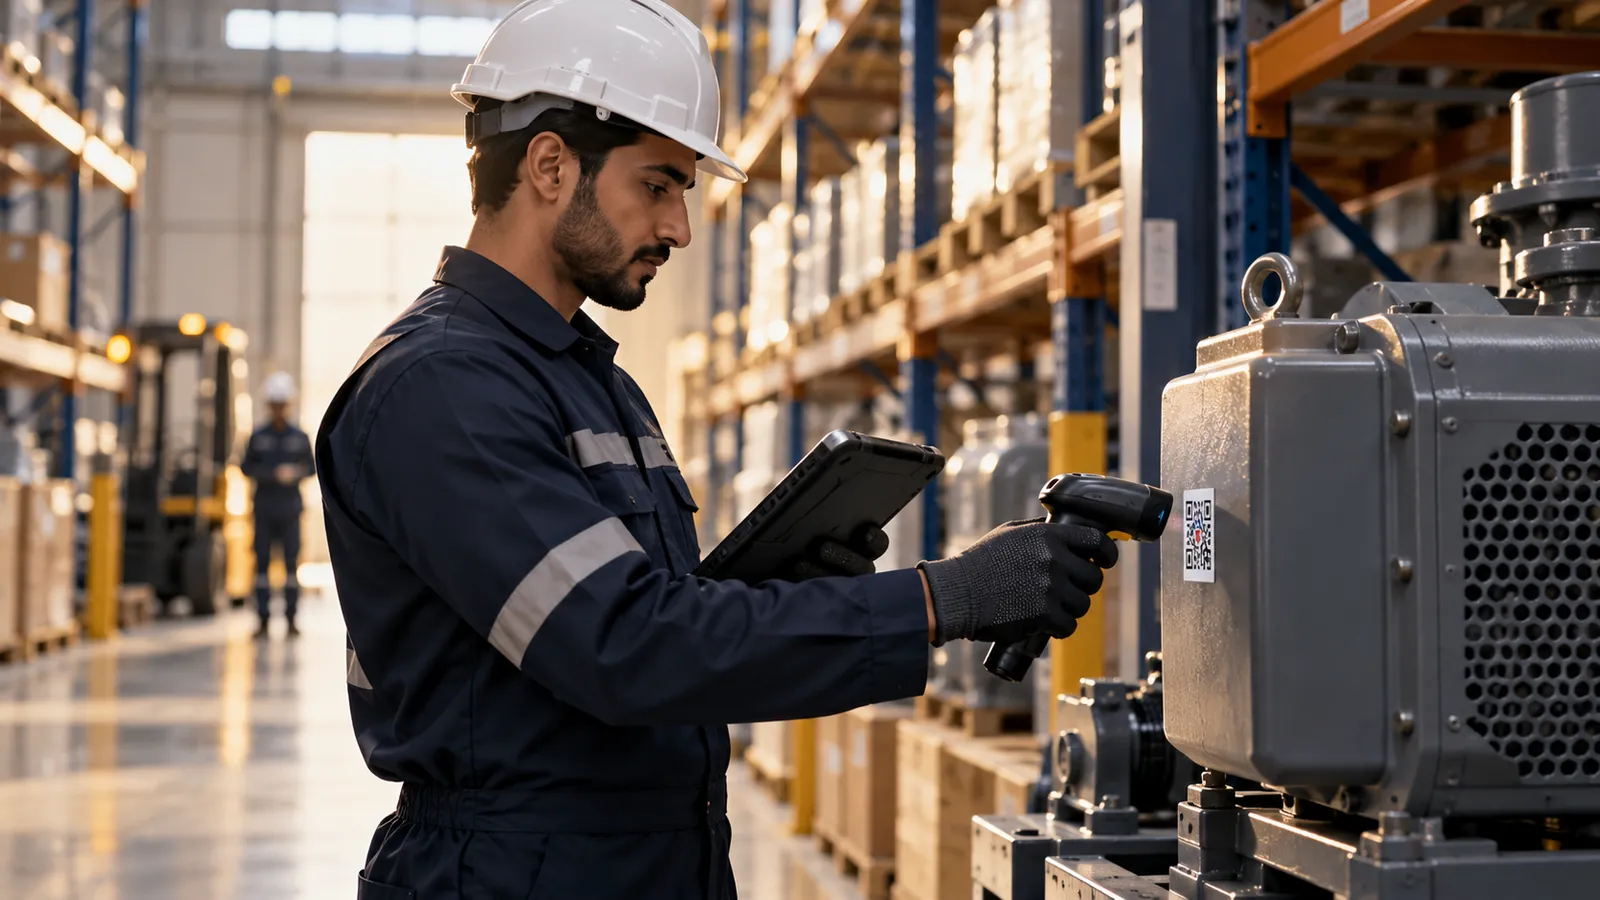
تبدأ دورة حياة الأصل في السجل لحظة استلامه، وهي أفضل لحظة لتسجيله بدقة لأن كل المستندات متاحة. تشمل هذه المرحلة مطابقة الأصل مع أمر الشراء ومحضر الاستلام، وتسجيل بياناته الأساسية، ثم تثبيت ملصق ترميز عليه.
الترميز بالباركود أو QR أو RFID هو ما يجعل الأصل قابلًا للتعرف عليه بسرعة في كل مرحلة لاحقة. ولمعرفة الفروق بين هذه التقنيات ومتى تناسب كل منها، راجع مقال الباركود وQR وRFID لترميز الأصول.
تنبيه: الأصل الذي يدخل الخدمة قبل تسجيله وترميزه يصعب تتبعه لاحقًا. اجعل التسجيل والترميز شرطًا قبل تسليم الأصل للجهة المستفيدة.
المرحلة الثانية: التخصيص ونقل العهدة
بعد الاستلام يُخصص الأصل لموقع وجهة أو موظف مسؤول. ومن هنا تبدأ أكثر نقاط الضعف شيوعًا: النقل غير الموثق. عندما ينتقل جهاز من مكتب إلى آخر أو من فرع إلى فرع دون تحديث السجل، تبدأ الفجوة بين السجل والواقع.
ضوابط عملية للنقل
- نموذج نقل معتمد يوضح الأصل والموقع السابق والجديد والمسلّم والمستلم.
- تحديث السجل فور اعتماد النقل، وليس في نهاية الشهر.
- ربط إخلاء طرف الموظف بمراجعة الأصول المسجلة في عهدته.
- استخدام تطبيق ميداني لمسح رمز الأصل عند النقل لتقليل أخطاء الإدخال.
المرحلة الثالثة: التشغيل والصيانة
خلال فترة التشغيل يمر الأصل بصيانات دورية أو طارئة، وقد تُضاف إليه مكونات أو تُستبدل أجزاء منه. تسجيل هذه الأحداث مرتبطةً برقم الأصل يعطي صورة عن حالته الفعلية وتكلفة تشغيله، ويساعد لاحقًا في قرار الإصلاح أو الإحلال.
كما أن تجميع سجل الصيانة لكل أصل يكشف الأنماط المتكررة، مثل أصول تتعطل بشكل متكرر في موقع معين، أو طرازات تتطلب صيانة أكثر من غيرها. هذه المعلومات تفيد إدارة المشتريات عند تحديد مواصفات الشراء القادمة، وتفيد الإدارة المالية عند تقدير تكلفة تشغيل الأصل مقارنة ببدائله، ويمكن عرضها ضمن تقارير دورية حسب الموقع أو التصنيف.
من المفيد أن يُسجل في تاريخ الأصل: تاريخ الصيانة ونوعها والجهة المنفذة وتغير الحالة إن وجد. وعندما يُعلن الأصل خارج الخدمة مؤقتًا، يجب أن تنعكس حالته في السجل حتى لا يُحتسب ضمن الأصول المتاحة للاستخدام.
المرحلة الرابعة: الجرد والتحقق الدوري
مهما كانت الإجراءات منضبطة، يبقى الجرد الدوري هو أداة التحقق من أن السجل يعكس الواقع. خلال الجرد يُمسح كل أصل في موقعه وتُقارن النتائج بالسجل، فتظهر ثلاث فئات رئيسية: أصول مطابقة، وأصول في السجل لم يُعثر عليها، وأصول موجودة فعليًا وغير مسجلة أو مسجلة في موقع مختلف.
ولتنفيذ الجرد بمنهجية واضحة من التخطيط حتى التقرير، يمكن الرجوع إلى دليل جرد الأصول خطوة بخطوة. المهم أن تنتهي كل دورة جرد بتسويات معتمدة تُحدّث السجل، لا بتقرير يُحفظ دون إجراء.
كيف تُعالج نتائج الجرد؟
- الأصول المطابقة: يُحدَّث تاريخ آخر تحقق لكل منها في السجل.
- الأصول المسجلة وغير الموجودة: يُراجع سجل نقلها وعهدتها، ويُبحث عنها في المواقع المحتملة قبل رفع أي توصية بشأنها.
- الأصول الموجودة وغير المسجلة: يُتحقق من مصدرها ومستندات اقتنائها ثم تُضاف إلى السجل بعد اعتماد ذلك.
- الأصول في غير مواقعها: يُحدَّث الموقع بعد التأكد من اعتماد النقل، أو يُعاد الأصل إلى موقعه المعتمد.
المرحلة الخامسة: الاستبعاد
الاستبعاد هو خروج الأصل نهائيًا من ملكية المؤسسة أو من الخدمة، سواء بالبيع أو الإتلاف أو الإهداء أو بسبب الفقد بعد استنفاد البحث. وهي مرحلة حساسة لأنها تؤثر على السجل التشغيلي والسجل المحاسبي معًا.
- طلب استبعاد يوضح الأصل وسبب الاستبعاد وحالته.
- معاينة فنية أو تقرير حالة عند الحاجة.
- اعتماد الاستبعاد من الجهة المخولة وفق سياسة المؤسسة.
- توثيق طريقة التصرف (بيع، إتلاف، إعادة تدوير، غير ذلك) ومستنداتها.
- إزالة الملصق أو تعطيله إن لزم، وتحديث حالة الأصل إلى "مستبعد" في السجل.
- التأكد من انعكاس الاستبعاد في النظام المحاسبي في الوقت نفسه.
- أرشفة مستندات الاستبعاد إلكترونيًا وربطها بسجل الأصل.
ويسهّل ربط سجل الأصول بالنظام المالي تنفيذ هذه الخطوة دون فجوات، وهو ما نتناوله في مقال ربط بيانات الأصول والمخزون بنظام ERP.
الحوكمة: من يحافظ على دقة السجل؟
السجل لا يحافظ على دقته تلقائيًا. يحتاج إلى أدوار واضحة وإجراءات مكتوبة. يُنصح بتحديد مالك للسجل (غالبًا إدارة الأصول أو الإدارة المالية)، ومنسق في كل إدارة أو موقع مسؤول عن إبلاغ التغييرات، وصلاحيات محددة لمن يستطيع إنشاء الأصول أو تعديلها أو استبعادها. كما يساعد وجود تقارير دورية حسب الموقع والجهة على اكتشاف الانحرافات مبكرًا، مثل الأصول غير المخصصة لجهة أو الأصول التي لم تُجرد منذ مدة طويلة.
ولتقليل الاعتماد على الإجراءات الورقية، يمكن رقمنة نماذج النقل والاستبعاد وربط مساراتها بالاعتمادات إلكترونيًا، بحيث يُحدَّث السجل تلقائيًا بمجرد اكتمال الاعتماد، مع حفظ المستندات المؤيدة في أرشيف رقمي مرتبط برقم الأصل. هذا يقلل التأخير بين وقوع الحدث وتسجيله، ويسهل على المراجعين تتبع تاريخ أي أصل من لحظة استلامه حتى استبعاده.
الخلاصة
إدارة سجل الأصول الثابتة بنجاح تعني إدارة كل حدث في دورة حياة الأصل: تسجيل وترميز عند الاستلام، وتوثيق عند التخصيص والنقل، ومتابعة خلال الصيانة، وتحقق عبر الجرد الدوري، واستبعاد معتمد وموثق في النهاية. عندما يكون لكل مرحلة إجراء ومسؤول، يبقى السجل مرجعًا موثوقًا للقرار والمراجعة. ويمكن لفريق مسك الإنماء مساعدتكم في بناء سجل الأصول وتنظيم إجراءات تحديثه ضمن خدمة إدارة الأصول الثابتة. تواصلوا معنا لمناقشة احتياجكم.
الأسئلة الشائعة
ما البيانات الأساسية في سجل الأصول الثابتة؟
تشمل عادة رقم الأصل ووصفه وتصنيفه ورقمه التسلسلي وتاريخ الاستلام والتكلفة والموقع والجهة أو الموظف المسؤول والحالة، إضافة إلى ما تحتاجه المؤسسة من بيانات محاسبية مثل العمر الإنتاجي.
كم مرة يجب تحديث سجل الأصول الثابتة؟
يُحدَّث السجل مع كل حدث يؤثر على الأصل مثل النقل أو تغيير المسؤول أو الاستبعاد، ويُتحقق من دقته من خلال جرد دوري بتكرار تحدده سياسة المؤسسة.
ما الفرق بين سجل الأصول الثابتة وسجل المخزون؟
سجل الأصول الثابتة يتتبع أصولًا تُستخدم لفترة طويلة كالأجهزة والأثاث والمعدات بشكل فردي غالبًا، بينما سجل المخزون يتتبع أصنافًا تُصرف أو تُستهلك أو تُباع ويُدار بالكميات.
ماذا نفعل بالأصل الموجود في السجل ولم يُعثر عليه أثناء الجرد؟
يُصنَّف كأصل غير موجود مؤقتًا، ويُبحث عنه ويُراجع سجل نقله وعهدته، ثم يُعالج وفق إجراءات المؤسسة المعتمدة بعد استنفاد البحث والتوثيق.
إدارة الأصول الثابتة
هل تريد تطبيق هذه الخطوات في مؤسستك أو موقعك؟ فريقنا يساعدك في تحديد النطاق والتنفيذ.